The complete article below is provided in its original Russian; the English introduction above is a summary.
Об авторе
Алексей Веретенов — международный банкир и председатель совета директоров, управляющий партнёр Senteo Inc. (США), сооснователь Interise Group, член экспертного совета премии FINNEXT 2026.Более 20 лет в банковской отрасли, опыт работы и проектов в 31 стране. Практика стратегии, трансформации, финансовых технологий и исследований клиентского опыта.
Человек оплачивает покупку телефоном за несколько секунд, но для предпринимателя работа только начинается: сверить поступление, учесть возврат, рассчитаться с поставщиком и понять, хватит ли средств на следующую закупку. Одна операция показывает две задачи финтеха: сделать удобным действие для человека и связать его с экономикой бизнеса.
Для Армении следующая возможность, на мой взгляд, находится именно в переходе от отдельных сервисов к целостным отношениям с клиентом. У страны уже есть банковская база, сильные участники платёжного рынка и опыт международных подключений. Теперь важно превратить эти преимущества в согласованную работу сервисов, а локальные внедрения — в решения, которые можно масштабировать за рубежом.
Наше исследование Global Customer Choice Index (GCCI) позволяет посмотреть на эту задачу со стороны клиента. Инвестиционная и банковская практика — со стороны экономики. Вместе они помогают отделить технологическую новизну от устойчивой ценности.
Мир: капитал возвращается, но выбирает иначе
Пять последних полных лет показывают инвестиционный пик 2021 года, охлаждение и последующее восстановление. Ниже — мировые оценки KPMG: венчурное финансирование, прямые инвестиции роста и сделки слияний и поглощений вместе. Это не только новые деньги для стартапов. [1][2][3]
| Год | Инвестиции и сделки, млрд долларов | Выпуск KPMG |
|---|---|---|
| 2021 | 238,9 | H2 2022 |
| 2022 | 168,4 | H2 2025 |
| 2023 | 140,6 | H1 2026 |
| 2024 | 110,6 | H1 2026 |
| 2025 | 122,8 | H1 2026 |
KPMG / PitchBook. Исторические оценки пересматриваются; указаны выпуски, из которых взяты значения. Это свод опубликованных оценок, а не единая неизменная статистическая база.
В I полугодии 2026 года совокупный объём составил $103,1 млрд, из них $67,9 млрд — M&A и $31,5 млрд — венчурные инвестиции. Крупное приобретение компании увеличивает общий показатель, но не делает финансирование любого нового проекта доступнее. [3]
Прогноз: рост бизнеса не равен росту инвестиций
По оценке BCG и FT Partners, в 2025 году мировая выручка финтеха превысила $500 млрд, увеличившись на 22%. Платежи оставались крупнейшим направлением по выручке. Значит, инвестиционное охлаждение не остановило развитие самих сервисов. [4]
Долгосрочный ориентир BCG и QED Investors, опубликованный в 2024 году, — $1,5 трлн годовой выручки к 2030 году. Это прогноз объёма бизнеса, а не ежегодных вложений. Надёжного основания обещать такой же темп роста инвестиций в армянские компании из него не следует. [5]
На ближайшие три–пять лет мой базовый сценарий — рост решений для бизнеса, финансовой инфраструктуры и прикладной автоматизации при избирательном финансировании. Ускорение возможно там, где повторные внедрения и сделки выхода подтверждают экономику. Удорожание капитала, внешние ограничения и слабая окупаемость могут замедлить этот процесс. Поэтому для основателя важно строить компанию, способную работать не только до следующего раунда, но и без него.
СНГ: конкурируют за клиента, объединяются в инфраструктуре
Розничные платежи — понятный вход в финтех: задача возникает часто, улучшение скорости легко заметить. Но следующий источник ценности находится и у продавца. Kaspi.kz описывает двухстороннюю модель: приложение для потребителей и Kaspi Pay для бизнеса связывают платежи, торговлю и финансовые услуги. [6]
В Узбекистане TBC развивает связку банка, payme и платформы управления торговлей BILLZ. В результатах I квартала 2026 года группа прямо связывает инструменты ежедневной работы предпринимателя с доступом к финансированию. [7]
Для Армении полезен не призыв копировать суперапп, а принцип: финансовый продукт становится частью задачи клиента. Банк и финтех могут конкурировать за отношения с ним, одновременно сотрудничая в платежах, данных и технологиях. Ни партнёрство, ни покупка разработчика сами по себе не решают вопроса: кто отвечает за результат и как делится создаваемая ценность?
Армения: уже не старт с нуля
По обзору KPMG, на конец 2025 года в стране работали 17 коммерческих банков, их активы достигли 12,83 трлн драмов, увеличившись за год на 16,6%. МВФ в июне 2026 года отмечал сохранение значительных внешних и финансовых резервов устойчивости. Это важная база для внедрения новых решений, хотя банковские активы не являются объёмом рынка финтеха. [8][16]
Есть и практические примеры совместимости. В апреле 2026 года EasyPay сообщила о присоединении к ArcaPay: из приложений банков-участников стало возможно переводить деньги на easywallet по номеру телефона. Такая интеграция уменьшает необходимость для клиента разбираться в границах разных организаций. [9]
Банки Армении: карта возможностей для финтеха
Наше исследование GCCI 2026 охватило 15 банков и 299 прохождений клиентских сценариев: 228 в 75 отделениях и 71 дистанционно. В очной части — 137 розничных сценариев и 91 сценарий малого и среднего бизнеса. Эти 15 банков — участники исследования, а не полный перечень банков страны.
Совокупный результат составил 2,94 из 5: в отделениях — 3,07, дистанционно — 2,81. Сильнее оценены обслуживание в отделениях — 3,44 — и первое впечатление и удобство сайта — 3,42. Технологичность обслуживания в отделении получила 2,49, результат и связь каналов при дистанционном взаимодействии — 1,85.
Здесь есть основание для позитивной оценки Армении: рынок умеет создавать качественный человеческий контакт и привлекательный цифровой вход. Следующая задача — поддержать их согласованной работой процессов. Хороший сотрудник не должен постоянно компенсировать ограничения системы, а удобный сайт — вести к повторному сбору тех же документов.
Зрелость отдельных сервисов уже создаёт базу для следующего этапа. Но зрелость сквозных клиентских отношений ещё нужно построить.
Картина неоднородна: сильные отдельные контакты ещё не равны качеству всей последовательности действий. GCCI выявляет особенности обследованных сценариев и предпосылки выбора продукта; фактическую конверсию и экономический эффект изменений необходимо проверять по внутренним данным банков.
Средний балл — только половина картины
Карта добавляет к качеству опыта его неоднородность. Два банка с близким индексом могут различаться по тому, насколько предсказуемо воспроизводится обслуживание. На рисунке выше — более высокая оценка, левее — меньшая волатильность в принятой методике.
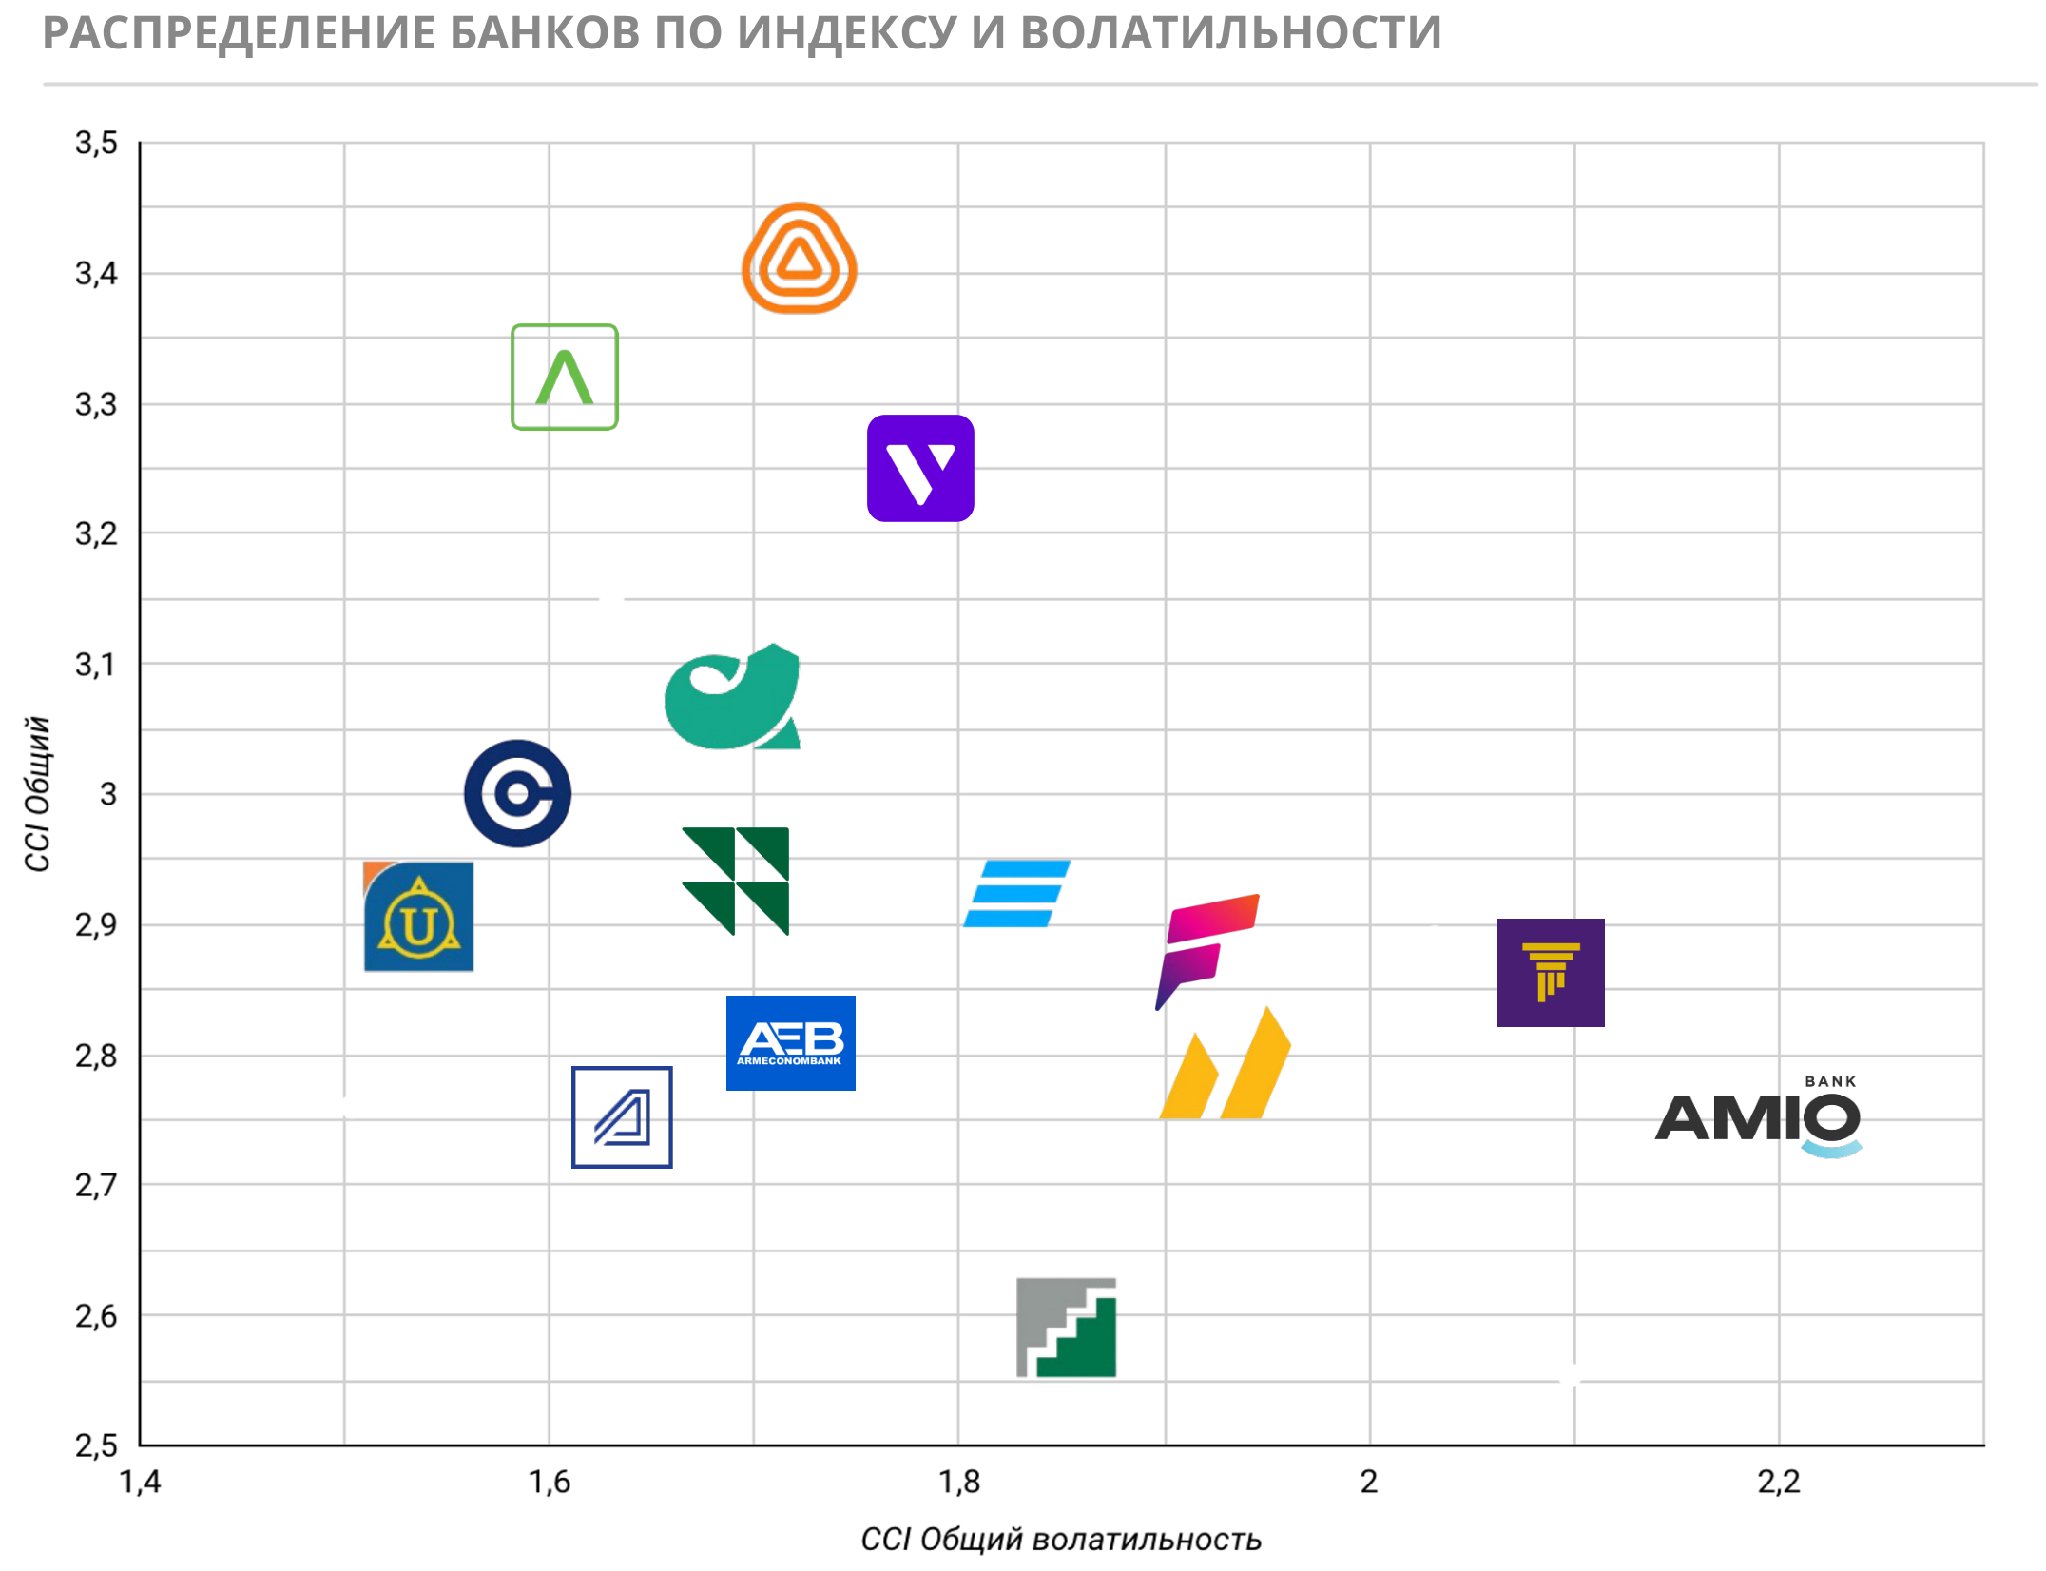
Для финтеха это не только карта конкурентов, но и карта задач. Где нужно сохранить историю обращения? Где — сделать понятным статус заявки? Где — связать дистанционную консультацию с дальнейшим оформлением? Эффект изменений следует проверять на времени до результата, повторных обращениях и стоимости обслуживания, а не выводить непосредственно из разницы баллов.
В очной части розница и МСБ получили 3,08 и 3,07 соответственно; волатильность — 1,87 и 1,77. Разница в одну сотую не даёт основания объявлять один сегмент лучше другого. Близкие оценки скорее подчёркивают необходимость разбирать разные задачи клиентов, а не обслуживать обе группы по одному шаблону.
Региональный ориентир: есть на что опереться
В предыдущем публичном межстрановом срезе Армения с индексом 3,22 занимала второе место среди пяти представленных рынков — после Казахстана. Такая позиция — основа для дальнейшего развития: Армения может не только заимствовать решения соседей, но и предлагать собственные практики.
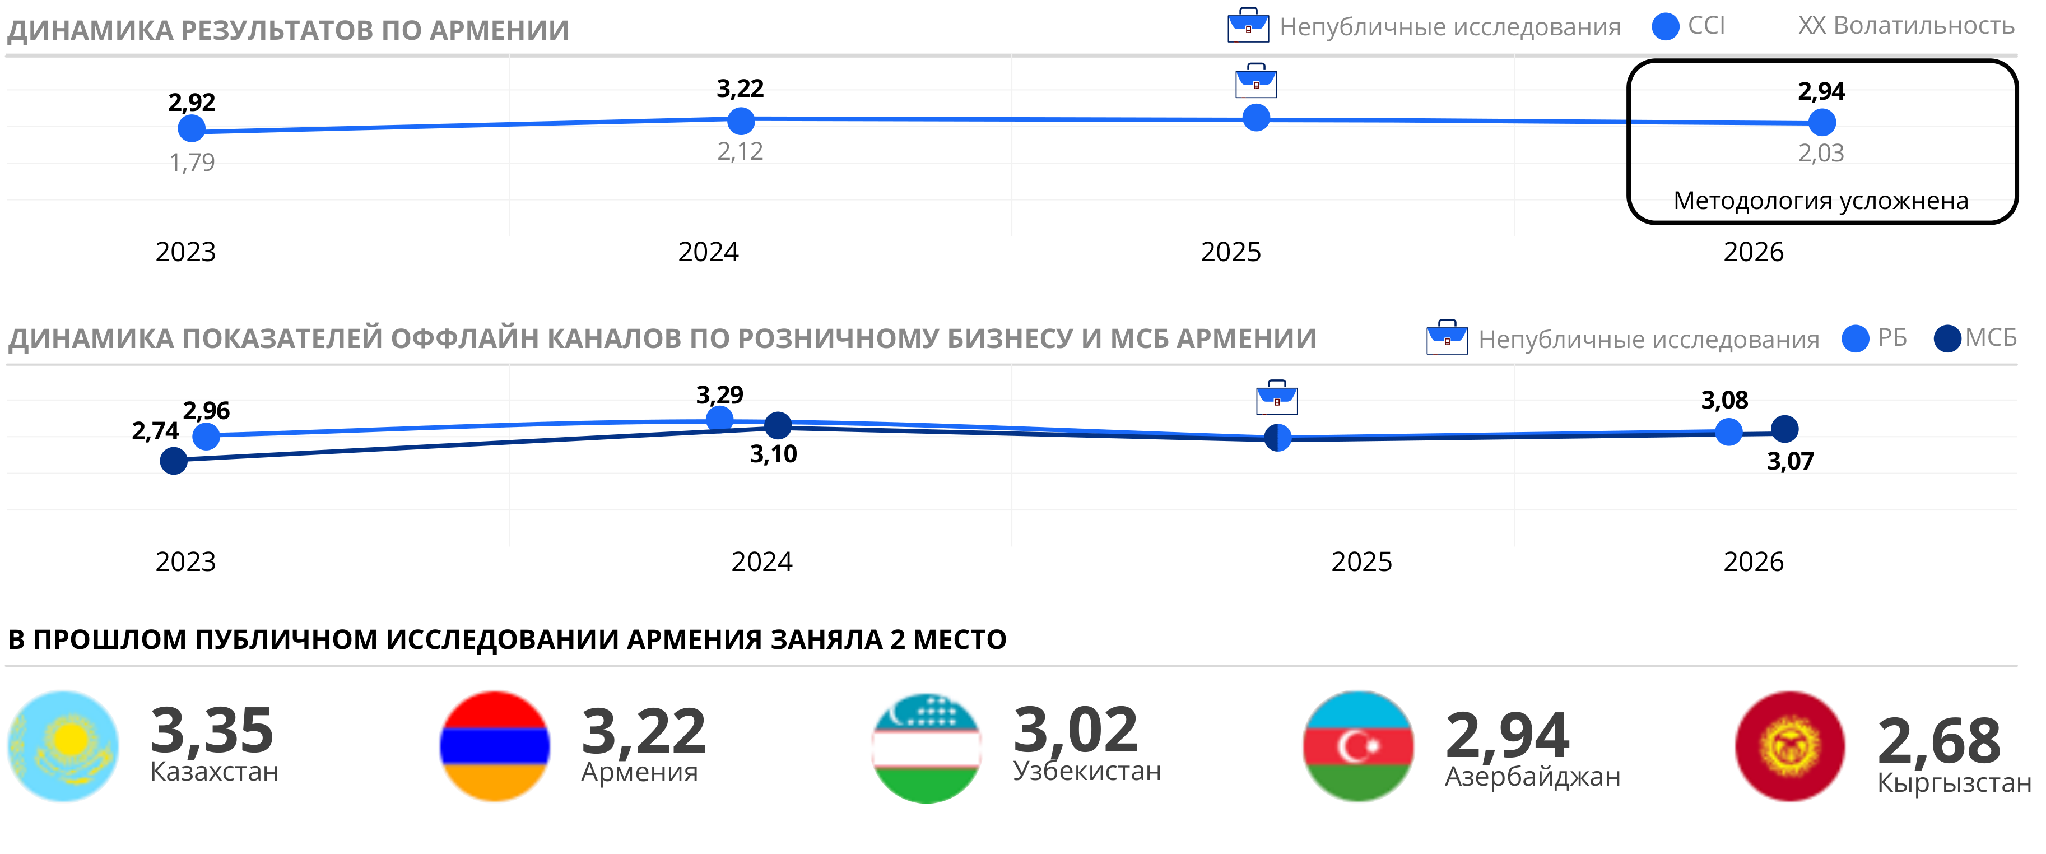
В 2023–2024 годах опубликованный индекс Армении вырос с 2,92 до 3,22, а волатильность — с 1,79 до 2,12. Качество и его стабильность, следовательно, изменялись не одинаково. Данные 2025 года не раскрывались публично; в 2026 году методология усложнена. Поэтому соединяющая линия на исходном рисунке не должна читаться как полностью сопоставимый временной ряд, а оценка 2,94 — как доказанное ухудшение рынка.
Практический вывод — не останавливаться на достигнутой позиции. Сильный первый контакт стоит превращать в столь же предсказуемое продолжение отношений: именно этот переход соединяет исследование клиентского опыта с повесткой финтеха.
От отдельной функции — к жизненному циклу клиента
Часто цифровизация начинается с улучшения одного действия: выпустить карту, оплатить покупку, подать заявку. Это необходимо, но недостаточно для долгосрочных отношений. Клиентская задача продолжается после операции: появляется новый доход, покупка, обязательство, семейное событие или потребность бизнеса в развитии.
Карта клиентского пути — Customer Journey Map, CJM — помогает увидеть этапы взаимодействия, потребности и точки затруднений. Но сама карта ещё не управляет результатом. Следующий уровень — организация жизненного цикла: сохранение контекста, согласованная работа участников и ответственность за продолжение отношений. [10]
Такой подход я называю хореографией клиентского пути. Не клиент соединяет банк, магазин, страховую компанию и поддержку, а участники заранее согласуют маршрут. Например, покупка жилья может включать накопление, подбор объекта, финансирование, страхование и последующее обслуживание. Для предпринимателя цикл связывает заказ, поставку, оплату и следующую закупку.
Это не аргумент в пользу гигантского приложения, которое должно делать всё. Узкая специализированная технология может быть конкурентоспособным экспортным продуктом — если она надёжно встраивается в целостный процесс. Переходить нужно не от специализации к универсальности, а от разрозненных функций к согласованному результату.
Розница: от удобной оплаты — к полезным отношениям
В рознице я бы не ставил целью ещё один кошелёк. Более сильный вопрос — почему человек будет регулярно выбирать сервис после того, как базовую функцию предложат конкуренты. Возможности для Армении — понятное управление семейными деньгами, регулярными обязательствами, накоплениями и финансовыми задачами человека, который живёт или работает между странами.
В межотраслевом сценарии финансовое предложение возникает как уместное продолжение задачи, а не навязанная продажа. Например, после выбора образовательной программы клиенту могут быть полезны план платежей, понятные условия финансирования и возможность заранее оценить нагрузку. Это пример проектирования, а не утверждение о действующем продукте.
Здесь важна фиджитал-логика: простое действие выполняется самостоятельно, в сложном доступна компетентная помощь — в чате, по телефону, по видеосвязи или лично. Контекст не теряется при смене канала. При этом обмен данными между организациями должен иметь законное основание, понятную цель и необходимый объём: межотраслевой сервис не означает общей базы без ограничений.
Экономику такой модели я бы проверял по регулярному использованию, удержанию и доходу после стоимости обслуживания, мошеннических потерь и кредитного риска. Скачивания показывают охват, но не отвечают на вопрос, стал ли сервис устойчивой частью жизни клиента.
МСБ: следующий рынок — производительность предприятия
Для предпринимателя финансовая задача шире платежа. Нужно понимать, какие деньги поступили, кому и когда платить, что происходит с запасами и дебиторской задолженностью. Поэтому потенциал МСБ я вижу не в переносе розничного приложения на юридическое лицо, а в соединении финансов с повседневной работой компании.
Международный ориентир подтверждает значимость направления: в прогнозе BCG и QED 2024 года выручка встроенных финансовых услуг к 2030 году оценивалась в $320 млрд, из которых около $150 млрд — сегмент МСБ. Это мировой прогноз, а не объём доступного армянского рынка. [5]
Для Армении я бы проверял три связки. Платёж и учёт: сверка поступлений, возвратов, счетов и задолженности. Денежный поток и финансирование: прогноз кассовых разрывов и финансирование оборота на основе качественных данных. Международная деятельность и документы: связь платежа с контрактом, понятная стоимость и статус расчёта.
Представим небольшой отель в Ереване. Его сквозной сценарий соединяет бронирование, предоплату, отмену, возврат, расчёты с подрядчиками и сезонную потребность в оборотных средствах. Банк, платёжная компания, система управления отелем и бухгалтерский сервис могут решать эту задачу совместно. Для владельца отеля важен итог: меньше ручной работы и более предсказуемые денежные потоки, а не число подключённых технологий.
Начинать разумнее с конкретной отрасли — торговли, гостеприимства, профессиональных услуг или экспорта — и доказывать повторяемость результата. Второй заказчик должен получать адаптацию продукта, а не новую разработку с нуля. Иначе бизнес может оставаться качественным интегратором, но его инвестиционная модель будет отличаться от масштабируемой платформы.
Банк и финтех: партнёрство должно пережить пилот
Первый шаг — договориться не о тестировании технологии вообще, а о результате: какой процесс меняется, кто отвечает за внедрение, какие данные доступны и при каких условиях пилот превращается в оплачиваемое масштабирование. До запуска нужно определить также критерии остановки, возможность сменить поставщика и порядок продолжения обслуживания.
Совету директоров важны не только сроки и бюджет. Кто контролирует критический процесс? Что происходит при сбое партнёра? Сохраняет ли банк необходимые компетенции? Клиенту при этом должно быть понятно, куда обращаться за решением проблемы, а не только какая компания отвечает за каждый фрагмент.
Для технологической команды хороший банковский партнёр — не логотип на презентации, а оплачиваемый контракт, реальное внедрение и проверка продукта в сложной среде. Для банка хороший финтех — не способ вынести ответственность наружу, а источник компетенции и измеримого улучшения.
Криптоактивы: возможность построить инфраструктуру доверия
Криптонаправление действительно заслуживает отдельного внимания. Армения перешла к оформлению специализированного правового режима: закон о криптоактивах вступил в силу 4 июля 2025 года, а первый пакет правил для поставщиков услуг — 31 января 2026 года. Это уже предмет проектирования лицензируемого бизнеса, а не только обсуждения технологии. [11]
Центральный банк устанавливает требования к капиталу, корпоративному управлению, технической инфраструктуре и внутренним процедурам. Среди регулируемых услуг — хранение криптоактивов, организация торговли, обмен и переводы. Для участников, работавших на дату вступления закона в силу, установлен переходный срок регистрации и лицензирования до 31 января 2027 года. Это не общее разрешение новым компаниям работать без лицензии до этой даты. [12][13]
Сильная сторона такого движения — возможность строить предсказуемую среду. Но наличие правил ещё не делает страну мировым криптоцентром и не доказывает масштаб институционального спроса. Инвестиционную возможность я вижу прежде всего в безопасном хранении, проверке операций, учёте цифровых активов и технологической связи с традиционными финансовыми системами.
Для любого сценария токенизации или расчётов нужно отдельно проверить права владельца, допустимость операций, защиту активов и экономический смысл. Токен сам по себе не создаёт ликвидности, а криптолицензия не заменяет других необходимых разрешений. Конкурентным преимуществом Армении может стать не обещание минимального контроля, а качество инфраструктуры и доверия.
Из Еревана — в мир: экспансия уже имеет разные формы
Первый маршрут — международные партнёрские сети. С 5 августа 2026 года японский AirPAY включил Idram в список принимаемых через Alipay+ зарубежных кошельков. Это конкретный пример расширения доступности армянского сервиса без создания собственной сети торговых точек в каждой стране. [14]
Второй маршрут — регулируемый бизнес в другой юрисдикции. В июле 2026 года Fast Shift Limited из Badalyan Brothers Group сообщила о получении разрешения на деятельность учреждения электронных денег на Мальте. Это пример подготовки европейского направления, но не доказательство уже достигнутого объёма зарубежных продаж. [15]
Третий маршрут — экспорт технологии. Решение для проверки документов, сверки платежей, клиентского взаимодействия или управления рисками может продаваться банкам и компаниям за пределами страны. Здесь не обязательно строить массовый потребительский бренд: важнее воспроизводимая интеграция, безопасность и способность поддерживать заказчика.
Что превратит потенциал Армении в иностранные инвестиции
Международный рост начинается не с регистрации зарубежного офиса, а с проверки того, какую часть продукта можно перенести. Рынки СНГ могут стать одним из направлений, но не являются единой регуляторной средой. Европейские, ближневосточные и другие рынки тоже требуют собственной проверки лицензий, данных, партнёров, спроса и стоимости продаж.
Логика экспансии, которую я бы предложил армянским командам: сценарий, проверенный дома → оплачиваемое повторное внедрение → выбранный зарубежный рынок → масштабирование. Сквозной продукт может быть привлекательнее разовой разработки, когда его ценность сохраняется в новой юрисдикции, а затраты на адаптацию не поглощают всю маржу.
Для иностранного инвестора существенны права на технологию, прозрачная структура собственности, качество управления, повторяемость выручки и концентрация клиентов. Если весь доход зависит от одного банка, инвестор принимает ещё и риск этого партнёрства. Если каждая продажа требует полной переделки, речь идёт о другой модели роста.
Венчурный капитал финансирует потенциальный масштаб, стратегический инвестор может покупать компетенцию, а клиентский контракт оплачивает результат. Эти источники дополняют друг друга. Но иностранное партнёрство, банковские активы и объём платежей нельзя записывать в привлечённые инвестиции. Для Армении полезен отдельный мониторинг раундов, приобретений и экспортной выручки финтеха — с понятной методикой.
Важно проверить и неблагоприятный сценарий: задержку раунда, потерю партнёра, изменение валютного курса или удорожание инфраструктуры. МВФ отмечал для Армении внешнюю неопределённость, риски для торговли и глобальных финансовых условий. Диверсификация рынков, партнёров и выручки уменьшает концентрацию этих рисков, но не устраняет их. [16]
Повестка для страны: совместимость, конкуренция, доверие
Для регулятора и профессионального сообщества следующий шаг я вижу в снижении стоимости ответственной интеграции: совместимые интерфейсы, понятные правила доступа к данным, тестовые среды и прозрачные критерии допуска. При этом совместимость должна сохранять выбор клиента, а не закреплять закрытую инфраструктуру одного доминирующего участника.
Положительный сигнал — консультация Центрального банка, начатая в феврале 2026 года для изучения барьеров инновациям и целесообразности таких механизмов, как инновационный хаб и регуляторная песочница. Это подтверждает внимание к задаче, но сама консультация ещё не означает запуска соответствующих режимов. [17]
Для банков практическая повестка — измерять завершение клиентского пути; для предпринимателей — доказывать экономику межотраслевых решений; для инвесторов — финансировать повторяемый результат. Для страны ценность создадут не только зарубежные пользователи, но и технология, компетенции, управленческие функции и экспортная выручка, остающиеся в Армении.
Следующий шаг — не больше приложений, а больше связности
Армения не начинает с нуля. У неё есть банковский рынок, платёжные решения с международными подключениями и развивающийся режим цифровых активов. Клиентское исследование показывает сильный первый контакт — и одновременно пространство для улучшения того, что происходит дальше.
Поэтому я бы сформулировал задачу не как отказ от точечных финтех-продуктов. Специализированные решения остаются нужны. Важно сделать так, чтобы каждое из них поддерживало более длинный клиентский сценарий: в рознице — полезные отношения, в МСБ — производительность предприятия, на международном рынке — воспроизводимый продукт.
Рывок из Еревана в мир начинается с умения соединять сервисы дома — и превращать эту компетенцию в технологию, которой готовы пользоваться и за которую готовы платить за рубежом.
Тогда привлечение капитала станет не самоцелью, а средством ускорить развитие проверенной бизнес-модели. Именно так развитие финтеха может связать финансовую устойчивость, конкурентоспособность бизнеса и международный рост Армении.
Источники внешних данных
Проверено по состоянию на 13 октября 2026 года. Периоды наблюдения и даты прогнозов указаны в тексте. Номера ссылок и названия источников кликабельны.
1. KPMG. Pulse of Fintech H2 2022. Опубликованная оценка инвестиций за 2021 год.
2. KPMG. Pulse of Fintech H2 2025. Историческая оценка 2022 года; данные на 31.12.2025.
4. BCG / FT Partners. Global Fintech 2026: From Recovery to Resurgence, 01.06.2026.
6. Kaspi.kz. Сообщение компании о годовом отчёте за 2025 год, 16.03.2026.
7. TBC Uzbekistan. Результаты I квартала 2026 года. Банк, payme и платформа BILLZ.
8. KPMG Armenia. Armenian Banking Sector Overview: 2025 Annual Results, апрель 2026.
9. EasyPay. EasyPay x ArcaPay, 08.04.2026. Переводы из банковских приложений на easywallet.
10. Nielsen Norman Group. When and How to Create Customer Journey Maps. Значение и применение CJM.
11. ЦБ Армении. Публикация первого пакета правил для поставщиков криптоуслуг, 23.01.2026.
12. ЦБ Армении. Crypto-asset service providers. Регулируемые услуги и требования к участникам.
14. AirPAY. Новые зарубежные кошельки Alipay+, 05.08.2026. Включение Idram.
16. МВФ. Первый обзор Stand-By Arrangement для Армении, 09.06.2026. Устойчивость и внешние риски.
17. ЦБ Армении. Public consultation: innovation in the financial system, 06.02.2026.