Международная консалтинговая компания Senteo Inc. 18 лет сопровождает трансформации крупнейших компаний в сторону клиентоцентричности и отношениецентричности более чем в 35 странах мира. В прошлой статье мы обратили внимание на выстраивание отношений с клиентом на первых этапах жизненного цикла — пребординга и онбординга. В этой статье покажем лучшие мировые практики работы над развитием отношений, повышением лояльности и ростом долгосрочного дохода на клиента.
Лояльность клиента: мифы и реальность
Самым распространенным способом обеспечения клиентской лояльности сегодня выступает кешбэк для клиентов. Банки полагают, что это способствует длительной привязке клиента, но, по факту, это условная «взятка», которой мы подкупаем клиента пользоваться нашим продуктом, а не аналогом конкурента. Если клиента с банком больше ничего не связывает кроме высокого кэшбэка, то такого клиента легко перекупить. Что приводит к борьбе за повышение кэшбэка, а не за увеличение ценности продукта.
Реальная лояльность — это результат положительного и долгосрочного клиентского опыта, выражающийся в виде приверженности к компании, бренду или продукту. То есть клиент лоялен, когда продолжает быть с нами, потому что ему это выгодно, комфортно, удобно, и у него есть эмоциональная привязка.
Еще важнее вопрос, сколько стоит лояльность, или сколько мы зарабатываем на лояльности. Автор NPS Фред Райхельд сам заявлял, что нет прямой связи между NPS и доходом на клиента. У клиента может быть прекрасный опыт работы с вами, но будет ли он продолжать сотрудничество, будет ли он часто пользоваться вашим банком, купит ли он второй продукт у вас или у конкурента? На эти вопросы NPS не дает ответов, отражая лишь степень удовлетворенности клиента в прошлом опыте взаимодействия с компанией, без корреляции с планами на дальнейшее сотрудничество и доходом на клиента.
Процессы управления отношениями с клиентом
Если стратегия компании сфокусирована на долгосрочных отношениях с клиентами, а не на монопродукте или кредитных продуктах, то мы часто начинаем с инвентаризации процессов управления отношениями в компании. Обычно все ограничивается поздравлением с днем рождения, гендерными и новогодними праздниками, иногда персонализируя сообщения по tone of voice под приоритетные сегменты.
Наш ноу-хау подход — это создание и комплексное программирование нового класса процессов, ориентированных на развитие отношений с клиентами. Он строится наряду с процессами продаж и сервисными процессами, как бы объединяя их и делая бесшовные переходы от одного продукта к другому на всем пути клиента с банком.
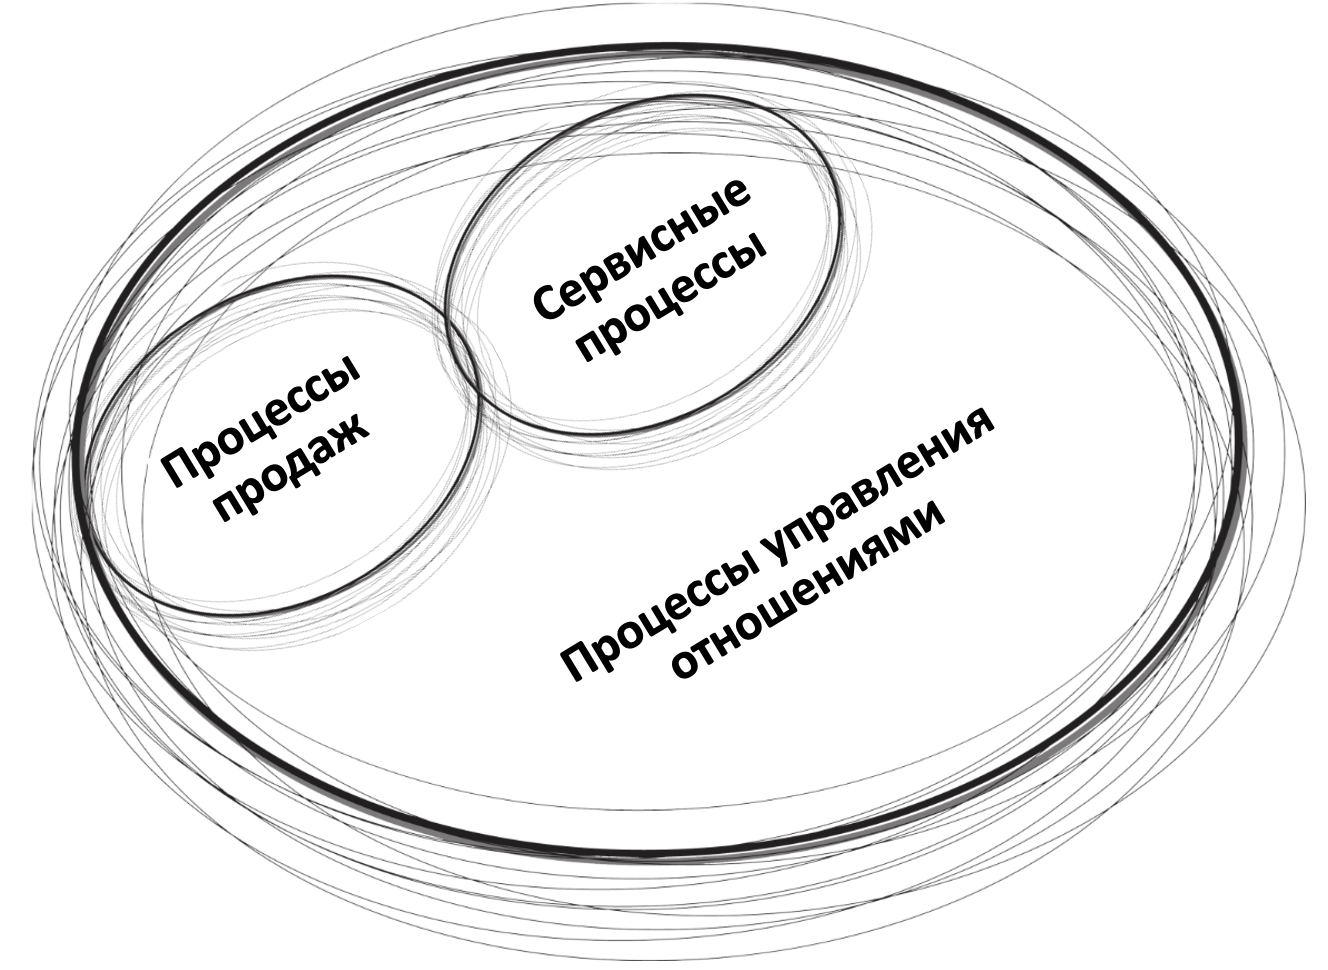
Если вернуться к прошлым статьям про жизненный цикл, то на всей кривой активности клиента, появляются три слоя процессов:
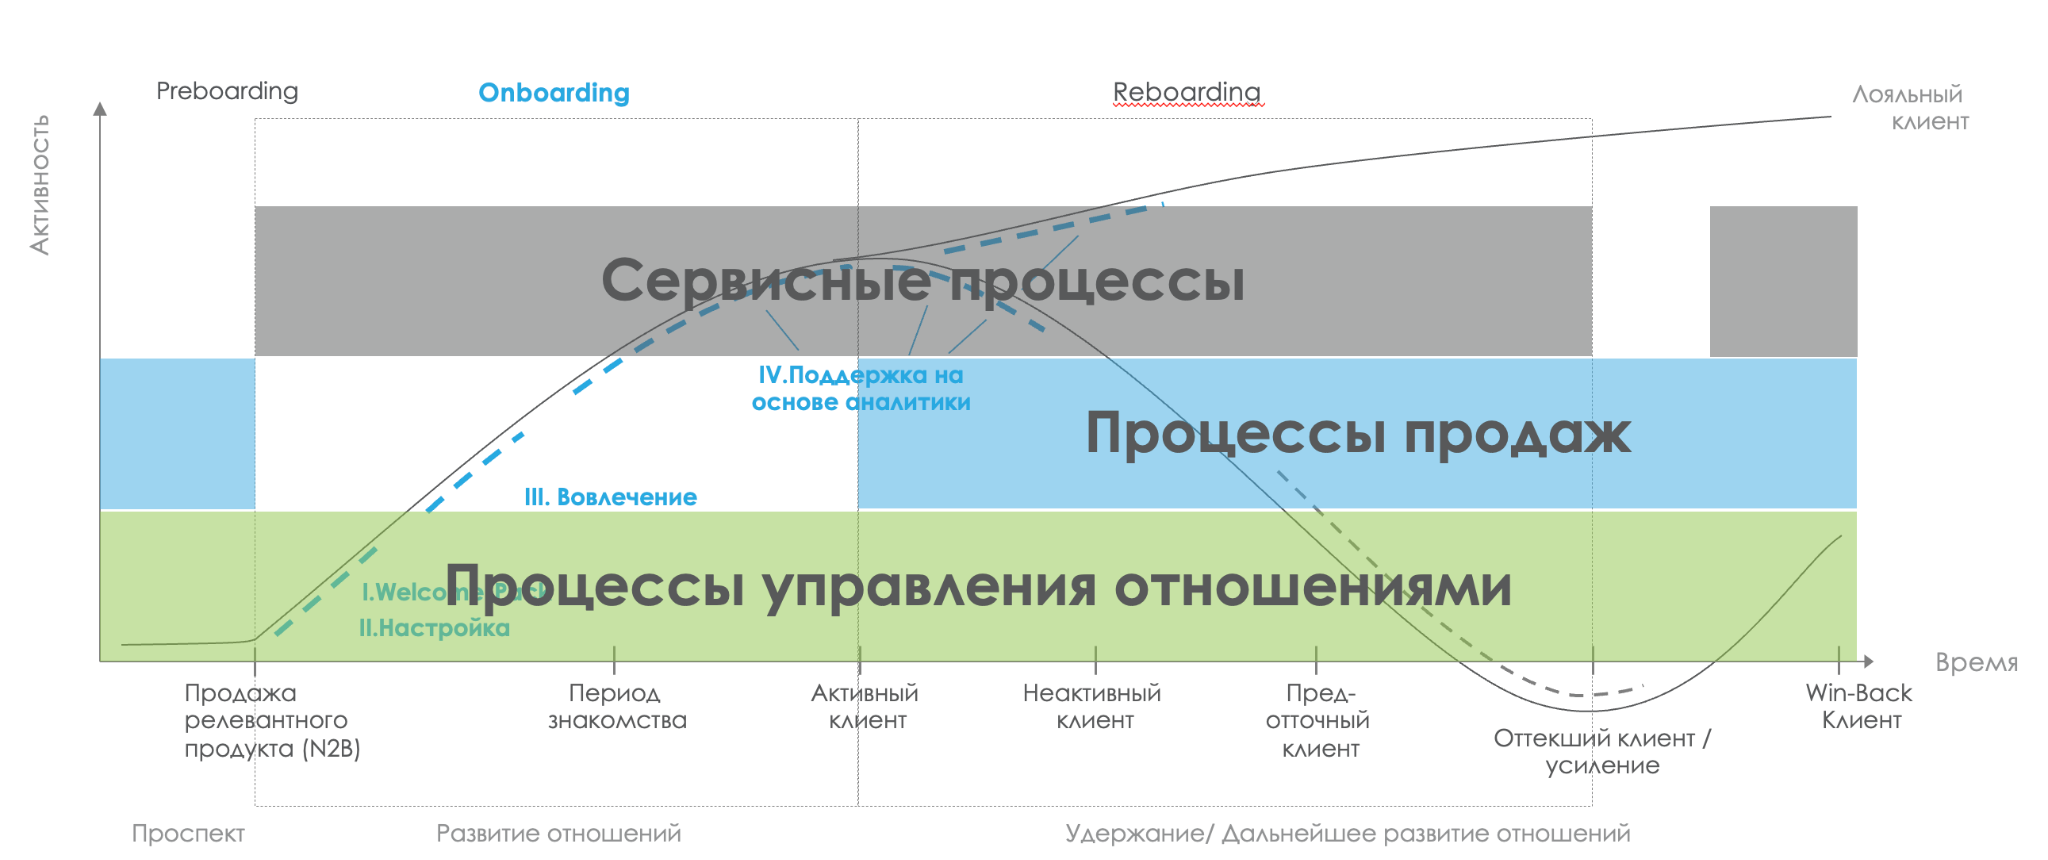
Обычно мы запускаем следующие процессы управления отношениями, которые подтвердили свою эффективность и особенно хорошо работают в связке между собой. Мы сгруппировали их в 5 блоков и кратко расскажем о них ниже.
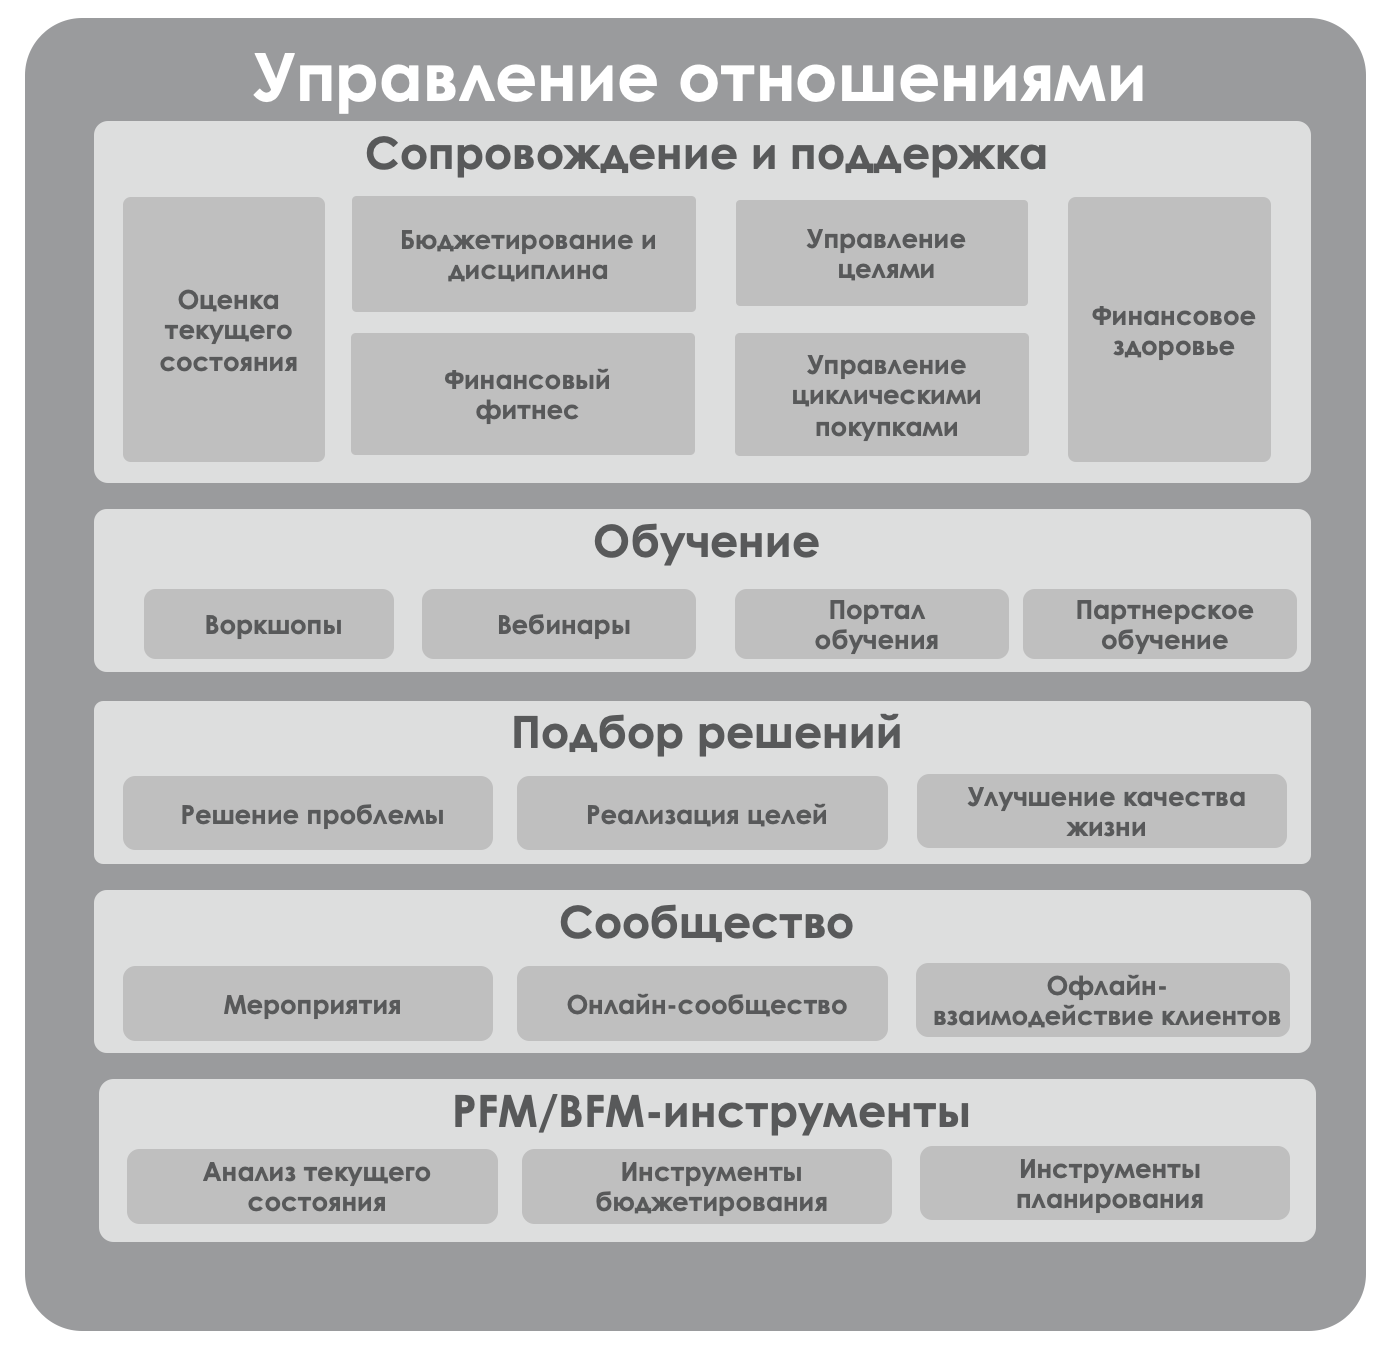
Инструменты сопровождения и поддержки. Банк помогает оценить хозяйственно-экономическое состояние клиента/ семьи/ бизнеса или группы компаний клиента, управлять его финансовой дисциплиной, настроить целеполагание и движение к цели, отслеживать финансовое здоровье и финансовое поведение. Планирование и поддержка в реализации финансовых целей помогает реализовать процесс циклических покупок клиентов, что приводит к радикальному увеличению срока жизни клиента. Тут мы часто используем динамики игры (геймификацию) как способ вовлечения, поддержки и позитивной коммуникации с клиентом.
Инструменты обучения. Банк выступает в роли наставника или тренера, помогая клиентам решать свои задачи с помощью обучающих мероприятий, воркшопов, мастер-классов или вебинаров. Компания не только технически организовывает обучающие программы, но и проводит их вместе с партнерами для своих клиентов. Темой мастер-класса может стать финансовая эффективность, лайфхаки отдельных продуктов, а также смежные компетенции. Например для среднего бизнеса оказались актуальными такие темы как развитие компетенции CFO, курсы от партнеров по HR, для владельцев темы по трансформации и цифровизации и т.д. Критично важно, чтобы на обучениях не было жестких продаж, основной фокус — ценность, которую мы даем клиентам. Мы проводили А/Б-тестирование в Альфа-банке в 2018 году и фокус на ценности обучения давал +20% показателя основной банк через 2 месяца, по сравнению с жесткой продажей.
Инструменты подбора решений. Такие инструменты нужны для автоматизации процесса понимания потребностей и поведения клиента, чтобы подобрать комплексное решение из десятков банковских продуктов и партнерских сервисов, чтобы клиент не запутался в их ассортименте, и смоделировать не коробочный продукт, а комплексное решение, которое максимально релевантно клиенту. Тут основная метрика — это конверсия трафика в закрытие продажи и что даже важнее — usage на сроке жизни клиента.
Формальные и неформальные сообщества. Организация и проведение мероприятий, создающих релевантные точки контакта с клиентом на базе их потребностей, а не продуктов банка, усиливающих ощущение принадлежности к компании. Важно создать пространство, где клиент может общаться с людьми с похожими проблемами, целями, поведением. Создание онлайн-сообществ и помощь в организации взаимодействия с клиентами.
Управление личными и бизнес финансами. PFM- и BFM-инструменты, интегрируемые как в CRM, так и в личный кабинет клиента, помогающие клиентам в оценке экономического состояния их бизнеса, бюджетировании своих задач и проектов, планировании и реализации целей. В России многие уже успели разочароваться в PFM, клиенту действительно не помогает просто круговая диаграмма со статьями доходов и расходов, работают PFM-инструменты нового поколения, с прогнозированием и умными рекомендациями в разрезе сезонности, типов и частотности расходов, такие как mint.com или tink.com.
Важно, что это не ситуативные процессы, а система взаимосвязанных процессов, которая накладывается на жизненный цикл клиента в зависимости от его сегмента. Да, не все клиенты будут полностью вовлекаться в процессы управления отношениями, но вовлеченные смогут значительно повысить свою лояльность, продуктовое проникновение и доход на клиента. Такие процессы требуют инвестиций на их создание, развитие и автоматизацию. Но там, где процессы управления развиты и системны, мы наблюдаем очень высокий CIR (cost income ratio) около 20%.
Большинство компаний, начинающих инвестировать в процессы управления отношениями, не умеют рассчитывать правильный эффект от их внедрения, так как мы до сих пор часто наблюдаем пробелы в клиентоориентированной аналитике, которая показывает корреляцию между действием и долгосрочным эффектом в изменении поведения клиента на горизонте 3-6-12 месяцев. Поэтому с запуском таких процессов необходимо сразу настраивать и аналитику, чтобы идти от финансов, а не только от идейности.
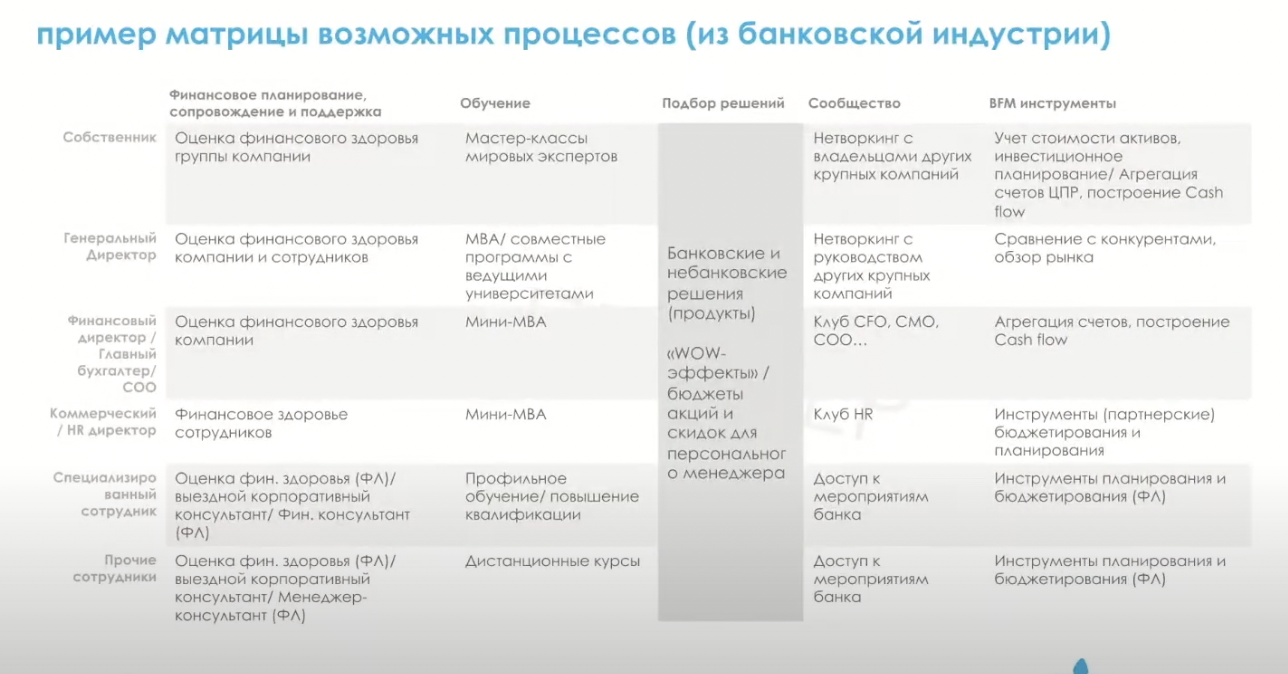
Для более продвинутых уровней развития — мы разделяем процессы управления отношениями еще и для разных ролей-должностей корпоративных клиентов и разных поведений физических лиц или членов семьи. На рисунке 4 представлен пример процессов одного из банков РФ в работе с МСБ сегментом. Наглядно видно, насколько отличаются процессы для собственника, генерального директора, финансовых и операционных директоров и для сотрудников клиента.
Лояльность и доход компании
Прирост NPS может быть красивым бенчмаркингом и амбициозной целью для всего менеджмента, но приведет ли он к росту дохода на клиента?
Какие системные процессы помимо кешбэка, манипуляций с баллами и партнерскими скидками развиваются в вашем банке?
Какие аналитические системы и методологии развиты в компании, чтобы видеть долгосрочное влияние на поведение (usage, срок жизни, пенетрация продуктов и т.д.) инвестиций в отношения и лояльность клиентов?
Важно понять, что на развитом рынке перестают работать практики, которые работали годами. Повышение конкуренции и ее зрелости, требует более умных и системных решений. Клиенты тоже выросли в своих желаниях и то что раньше казалось инновациями — сейчас гигиена. Клиенты больше и больше ценят не просто цену, продукт, сервис, а ценность которую дает банк, поэтому фокус на долгосрочные отношения с клиентом как никогда стал актуален.
Алексей Веретенов, управляющий партнер Senteo Inc.