Источник материала: Digital Business.
Авторская версия статьи. Полная редакционная публикация доступна по ссылке ниже.
Страны Центральной Азии (ЦА) постепенно становятся новым центром притяжения иностранных инвесторов. О том, какое будущее ждет этот регион, рассказали Алексей Веретенов, сооснователь международной консалтинговой группы Interise Group, и Юлия Цепляева, независимый макроэкономист.
Новые центры притяжения внимания инвесторов
В современном мире мы часто становимся заложниками глобальных трендов. Стратегии заимствуются у успешных моделей из Сингапура, Америки или Европы — просто потому, что там это сработало. Но проблема в том, что они редко взлетают на чужой почве. Контекст, конкурентный ландшафт, культурные коды и даже макроэкономическая ситуация отличаются от страны к стране. Сегодня стратегия без макроаналитики — это лотерея. Прогнозирование и глубокая диагностика среды становятся не просто опцией, а обязательным условием для того, чтобы привезенная модель прижилась и принесла результат.
Так, интерес к странам Центральной Азии проявляют как исламские финансовые центры (ОАЭ, Саудовская Аравия), так и главная мировая фабрика — Китай. Традиционно в регионе активна Турция и региональный лидер Россия. Инвесторы ценят политическую стабильность региона, а также стремление либерализовать регулирование, упростив вход для иностранных инвесторов. Но главным аргументом можно считать экономическую динамику, которая сделала эту группу стран одним из лидеров экономического роста в мире. В самом деле, в 2025 году самая крупная после Казахстана экономика ЦА — Узбекистан — показала рост 7.7%гг, небольшие экономики Кыргызстана и Таджикистана показали рост 11.1% и 8.4% соответственно. Даже более закрытая экономика Туркменистана выросла на внушительные 6.3%гг. А Казахстан — единственная страна региона устойчиво вошедшая в группу стран среднего дохода — на 6.5%гг.
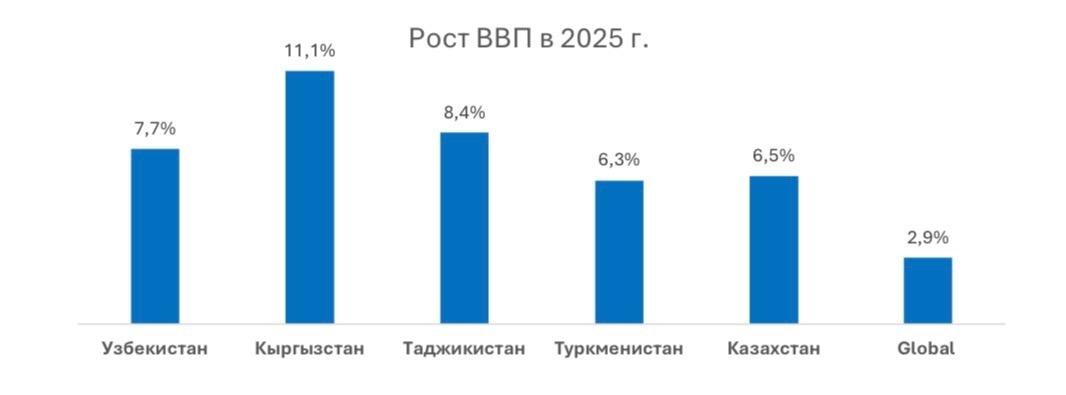
Источники: IMF, WB.
По всем признакам, регион перешел в фазу бурного экономического роста, связанного с урбанизацией и перетоком трудовых ресурсов из менее производительных секторов (с/х) в более производительные, сосредоточенные в городах. Конечно, за исключением Казахстана, который скорее находится в заключительном цикле этого процесса. Страны ЦА очень разные — например, Казахстан и Туркменистан богаты углеводородами, а Кыргызстан, Таджикистан и Узбекистан — нет, но общее прошлое в составе СССР и общие сроки начала транзита от экономики центрального планирования к рыночной экономики позволяют и сейчас, через 35 лет после распада СССР, уверенно объединять эти страны в некоторый общий регион.
Во-первых, Россия сохраняет свою роль ведущего торгового партнера во всех странах региона. Во внешнеторговом обороте этих стран доля России – вторая после Китая.
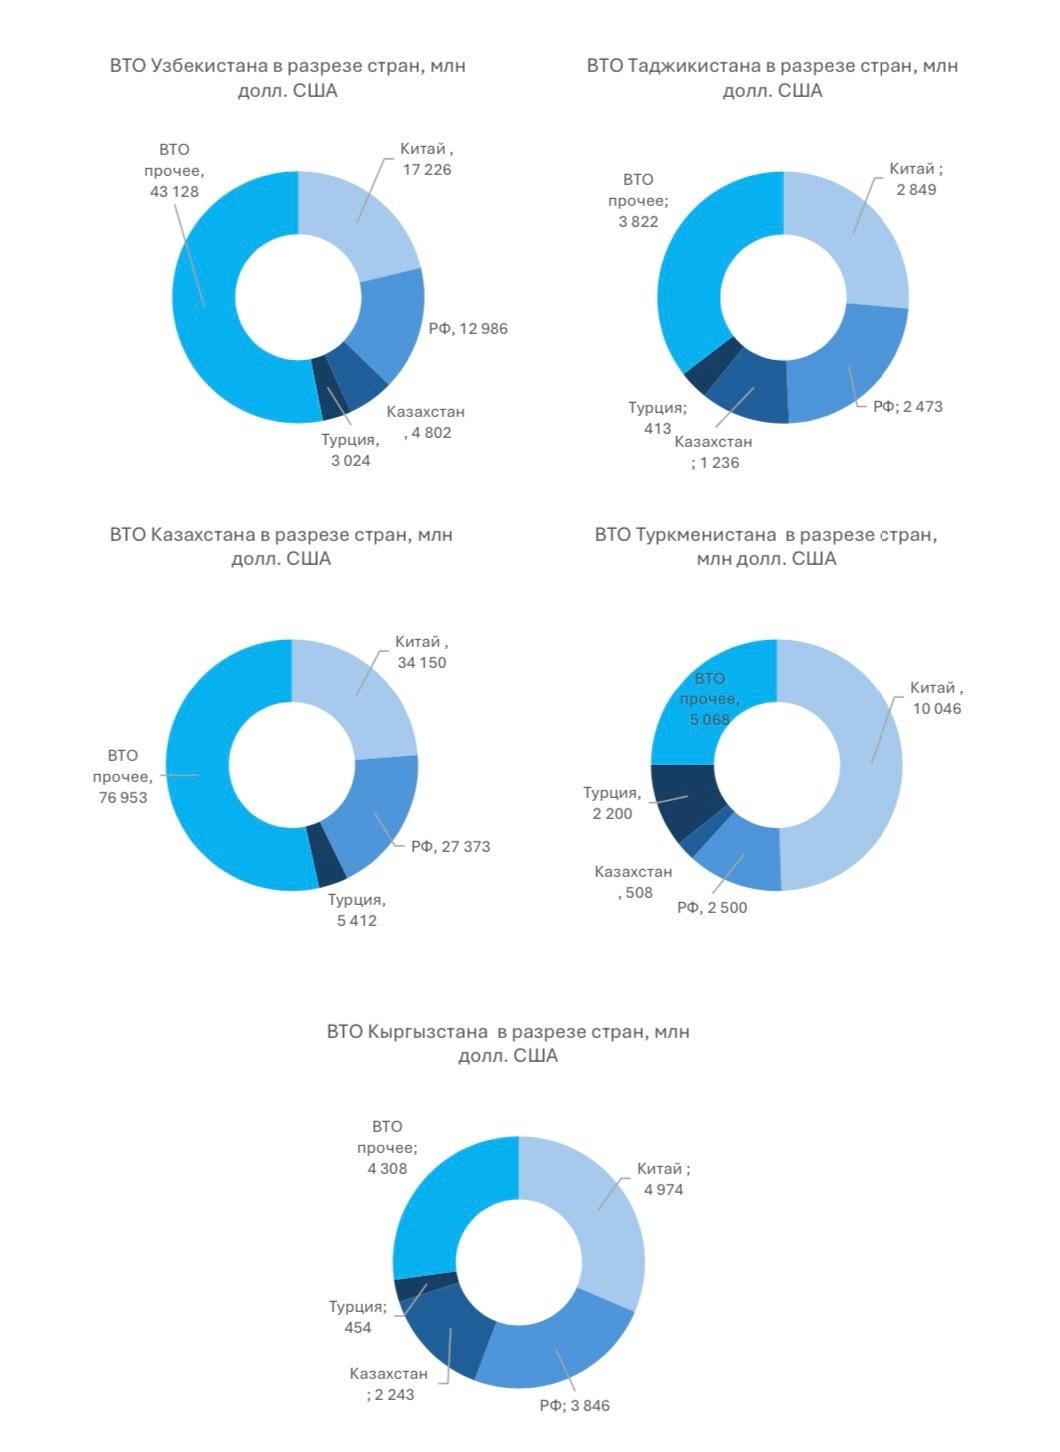
Источники: Национальный комитет Республики Узбекистан по статистике, Бюро национальной статистики РК, Statbase, Национальный статистический комитет Кыргызской Республики, Нац. Банк Таджикистана
Анализируя текущую динамику, можно ожидать, что Россия сохранит свое второе место и важность как торгового партнера в следующие 10-15 лет, но, по видимому, разрыв с Китаем будет расти, а с топ-3 или топ -5 (скажем, с Турцией) сокращаться. Во-вторых, Казахстан становится признанным экономическим лидером среди стран ЦА. Например, этот регион — топ-3 во внешнеторговом обороте Кыргызстана, Узбекистана и Таджикистана. По мере экономического развития этих трех экономик, им потребуется больше энергоресурсов, дольше товаров инвестиционного назначения. Казахстан имеет шансы (и амбиции) существенно упрочить свое значение в регионе.
В 2024 году Россия начала политику резкого ужесточения миграционного законодательства из-за приоритета безопасности. Ранее она принимала 4-4.5 млн трудовых мигрантов в год, 87% этих трудовых ресурсов приходилось на Кыргызстан, Узбекистан и Таджикистан. В 2025 году количество въехавших, указавших работу причиной, сократилось до 3 млн человек. В 2026 году сокращение притока продолжилось. А Казахстан по оценкам Международной Организации Миграции (МОМ) увеличил привлечение трудовых ресурсов, особенно для сезонных работ, до нескольких сот тысяч человек (по данным организации 322 тыс из Узбекистана и около 100 тыс из Кыргызстана). Конечно, Казахстан в силу размеров экономики, не сможет заменить трудовой рынок России для стран ЦА, да и Россия не сможет обойтись без трудовых мигрантов. Если натурализация становится все более проблематичной, то стоит ожидать роста зарплат этой категории занятых, что вернет идее занятости в России былую привлекательность в глазах работников из ЦА — уже сейчас зарплаты доставщиков в Москве приближаются к $2000 в месяц, и это распространится на все города-миллионники в самом скором времени. К тому же, экономический бум в течение 10+ лет поможет сделать внутренний рынок труда стран Центральной Азии достаточно привлекательным, чтобы снизить отток трудовых ресурсов оттуда.
Выигрывает Казахстан и в легкости перевода трансфертов трудовых мигрантов на родину. Однако рано говорить, что международные санкции против России могут выдавить ее с рынка переводов трудовых средств мигрантов или с рынка переводов в целом. Российская банковская система отличается высокой цифровизацией, развитием и гибкостью, что позволяло и позволяет ей успешно преодолевать вызовы. Определенно, все банки стран СНГ, сотрудничающие с Россией, опасаются введения санкций и проявляют осторожность в той или иной мере. Те банки стран ЦА, которые опасаясь вторичных санкций полностью отказались откажутся от сотрудничества с российскими банками, проиграют в среднесрочной и долгосрочной перспективе. Те банки, которые предпочли или предпочтут проигнорировать риски вторичных санкций, почти гарантировано проиграют в краткосрочной перспективе (попадание под санкции очень ограничительно для бизнеса). Разумная и рациональная стратегия — осторожность и гибкость. Отказаться от больших объемов или высокой прибыли практически невозможно, особенно на более продолжительных горизонтах. В свою очередь российские банки, вероятно, переложат рост издержек переводов и использование более сложных схем на отправителей, но, по-видимому, ожидаемый рост их доходов превысит этот рост издержек. Банковская система Казахстана также модернизирована и цифровизирована, банковский надзор улучшен, что выделяет страну среди других стран ЦА. Оценка всех рисков и выбор стратегии уже сделаны большинством финансовых учреждений.
В-третьих, явно видны усилия Турции закрепить свое политическое влияние на регион через усиление экономического сотрудничества. Такое внимание обусловлено и историческими факторами, и целенаправленной поддержкой экономической экспансии государством. Отрицать высокие результаты этой политики невозможно (см. график 2). Однако, у Турции определенно есть приоритеты (например, Азербайджан), а на доминирование по многим направлениям может просто не хватить сил; соревнование с Россией и Китаем выиграть не просто.
Перегрев, инфляция, ставки и действия регуляторов
Высокие и очень высокие темпы экономического роста не всегда свидетельствуют о перегреве экономики, а вот сочетание высоких темпов экономического роста, серьезного оттока рабочей силы из страны и высокой и быстро ускоряющейся инфляции явно говорят о таком перегреве. Страны ЦА находятся на разных стадиях этого экономического процесса.
С этой точки зрения несмотря на экономический рост 8,4%гг в 2025 году, Таджикистан еще не достиг перегрева экономики, так как инфляция оставалась низкой, 3.5%гг при целевом ориентире Нацбанка республики в 5%±2пп. И существенного ускорения инфляции в 2026 году не видно. Стабильность обменного курса, поддерживаемого притоком трудовых трансфертов из зарубежа, помогает сдерживанию роста цен. В Туркменистане, при экономическом росте 6.3%гг, инфляция ускорилась до 6.8%: имеются проблемы с получением точных статистических данных из страны. Перегрев не за горами, но, видимо, еще не случился. А вот инфляция в Кыргызстане разогналась до 9.4%гг в 2025 году — при рекордном экономическом росте в 11.1%гг. Экономика Кыргызстана явно вступила в фазу перегрева. Посмотрим на динамику реальных зарплат располагаемых доходов населения: реальные средние зарплаты выросли на 9.9%гг в 2025 году, а реальные располагаемые доходы на душу населения сократились на 3.3%. Такое сочетание достаточно редко. Падение доходов — неприятный звонок. Эта динамика свидетельствует о том, что работающие граждане в целом комфортно переносят высокую инфляцию. За перегрев платит бизнес, пенсионеры и социально незащищенные слои. Растет имущественное расслоение, что увеличивает риски экономической и политической дестабилизации. Поэтому и были приняты меры охлаждения экономики. Во-первых, Национальный банк поднял ставку до 12% в феврале 2026 года (и пока оставляет ее на этом уровне), но при маленьком финансовом рынке механизм ставок действует медленно. Во-вторых, Нацбанк перешел к политике ограничения чрезмерного роста кредитования, особенно розничного. В 2026 году введены лимиты долговой нагрузки (ПНД), лимит на эффективную ставку по кредитам (60% — ограничительно для заёмщиков с плохой кредитной историей), самозапрет на кредиты (мера против мошенников).
В этом плане денежный регулятор Кыргызстана применил ту же политику, что и Казахстана — и в те же сроки. В Казахстане в 2025 году экономический рост ускорился до 6.5%, а инфляция — до 12.3%. При этом, реальные зарплаты и реальные среднедушевые доходы сократились на 1.0% и 1.1% соответственно в 2025, в 1 кв 2026 года падение продолжилось и углубилось. Борьба с инфляцией стала воистину общенациональным приоритетом. Лекарство было очень горьким и жестким: ставка была поднята до 18% (а сейчас снижена до 17%), а регулирование розничного беззалогового кредитования беспрецедентно ужесточено с целью снизить темпы его роста с пятилетнего среднего 32%гг к более здоровым 15%гг. Нет никаких поводов сомневаться в способности НБРК последовательно довести задуманное до конца, обеспечив макроэкономическую стабильность и устойчивость в краткосрочной и среднесрочной перспективе.
Бизнес в регионе критически относится к повышению ставки регуляторами. Но какова бы ни была причина инфляции, с нею борются прежде всего методом ДКП. Сначала повышают ставку, потом, если возможности ставки исчерпаны, макропруденциальными мерами. Высокая инфляция — куда большее зло, чем замедление экономического роста. Рано или поздно инфляция съедает доходы населения, становясь проблемой номер 1, постепенно переходя и в политическую плоскость. Банки тоже не в восторге от ограничений своей экспансии, но для того и нужна независимость регуляторов, чтобы справится с их настроением не в ущерб общим национальным интересам.
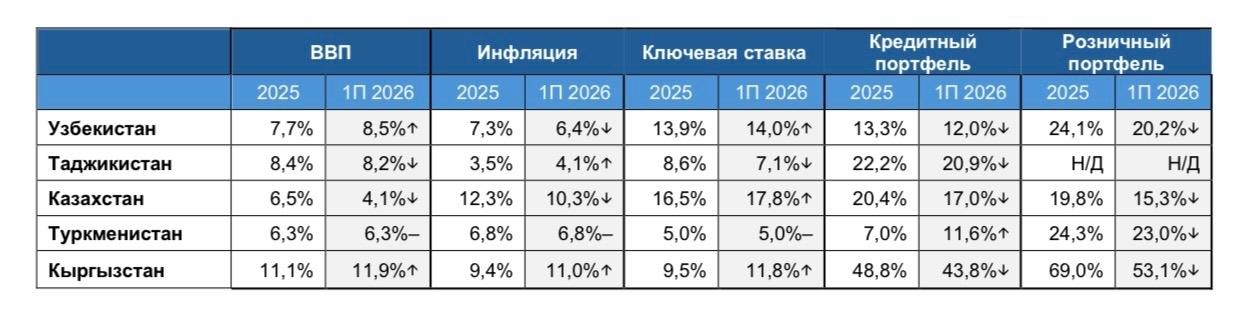
Источники: IMF, ЦБ Узбекистана, НБРК, ЦБ Туркменистана, НБКР, Нац. Банк Таджикистана. Комментарии: Стрелка направленная вверх означает тренд на рост, а стрелка направленная вниз означает тренд на замедление.
Технологический прорыв, новые горизонты … и риски
В большинстве стран ЦА фондовый и долговой рынки находятся в зачаточной состоянии. В свободном обороте на фондовом и долговом рынке этих стран объем обращения меньше 0.1% ВВП. Чуть более продвинутым обладателем фондового рынка выглядит Узбекистан с free-float 1% ВВП, зато развитие долгового рынка практически нулевое (как и в Кыргызстане, Таджикистане и Туркменистане). Таким образом, традиционный путь «знакомства» инвесторов со странами и их активами не доступен в странах ЦА. Исключение — Казахстан, где финансовый рынок развит и предлагает различные инструменты, хоть в своем развитии отстает от передовых финансовых систем. Объемом торгов сегмента корпоративных облигаций на KASE в 3.8% ВВП, что на 3-4 порядка выше стран ЦА, хоть и существенно ниже аналогичного сегмента рынка в России (15%-17% ВВП). И несмотря на объем казахстанского фондового рынка в 28.5% ВВП, free-float государственных компаний очень маленький, что ограничивает интерес к нему со стороны иностранных инвесторов.
Все страны региона собираются приложить усилия к развитию рынков, что можно только приветствовать, ибо построения современной экономики без этого сегмента невозможно. Однако стратегия «догонять» не всегда выигрышна, и современные технологии уже дали несколько примеров, что внедрение смелых передовых идей позволяет на новом технологическом витке обогнать тех, кто полагается на старую и работающую инфраструктуру. К примеру, банковская система и России, и Казахстана предоставляет свои клиентам куда более широкие возможности и эффективные решения, чем, скажем, банки ЕС, где внедрение технологических инноваций шло ощутимо медленнее в последние 20-30 лет. Так, в Узбекистане и Кыргызстане уже приняты законы о создании цифровой валюты, сума и сома соответственно. Однако хоть заявленные сроки пилотного использования обозначены жестко (3 кв 2026 г — 1 кв 2027 г), на практике вероятны задержки.
Казахстан тоже опробует эту технологию, в июне 2026 года одобрено соответствующее законодательство, и с июля 2026 года началось внедрение цифрового тенге для целевого использования бюджетных расходов по социально значимым статьям. На этом этапе введения выигрыш очевиден: прозрачность госрасходов повысится, как и целевое использование государственных средств. Но для танца нужны двое: масштабирование проекта может оказаться непростым. Не совсем ясно, захотят ли бизнес и физические лица еще большей открытости и прозрачности перед государством.
С устойчивым внедрением цифровых валют и использованием альтернатив SWIFT связывают ускорение процесса, который наметился уже сейчас, а именно: переход в расчетах с долларов США на местные валюты или юань. Очевидно, что долгосрочный экономический тренд (горизонт 30-50 лет) очень поощряет снижение зависимости от доллара, но пока сильной альтернативы доллару нет. Переход стран на расчеты в местных валютах структурно устойчив, когда достигнут (или близок) паритет в торговле товарами и услугами плюс спросом на инвестиционные инструменты. Например, профицит России в торговле с Китаем сократился до $21.5 млрд в 2025 году, но у страны есть интерес к юаню как инвестиционному продукту и валюте, альтернативе доллару. Поэтому расчеты с Китаем в юанях/ рублях возможны и выгодны. А вот торговый профицит России с Индией расширился до $54.6 млрд — и эквивалент этой суммы в рупиях девать было бы некуда. Поэтому цены контрактов продолжают устанавливаться в долларах. К тому же, все сырьевые рынки — долларовые, так что в ближайшее время ни Россия, ни Казахстан далеко отойти от расчетов в долларах США не смогут.
Но главный технологический прорыв стран в банковской сфере ЦА справедливо связывают с использованием технологий ИИ. Если в Туркменистане и Таджикистане ИИ и машинное обучение находятся на начальных этапах внедрения, Казахстан, Кыргызстан и Узбекистан уже продвинулись до среднего уровня использования ИИ. Кыргызстан начал с базовых чат-ботов, но сейчас фокус сместился на комплаенс, анализ рисков и информационную безопасность. Существует регулирование применения технологий ИИ через закон. В банковском секторе Узбекистана внедрение ИИ проходит на уровне государственной стратегии. Регулирование разрешает и кредитный скоринг, и построение поведенческих моделей, что позволяет снижать уровень NPL. Казахстан пошел еще дальше: 75% его банков используют технологии ИИ — сейчас он лидер региона по внедрению нейросетей, что также поддерживается на государственном уровне. Закон об ИИ (от 17 ноября 2025 года) предполагает прозрачность применения технологий (клиент должен быть информирован) и уделяет особое внимание тому, чтобы алгоритм получение выводов был понятным, а ответственность за принятие конкретного решения все-таки лежала на самой кредитной организации. ИИ-моделям запрещено использовать манипуляции и алгоритмы, предполагающие дискриминацию. Особое внимание закон уделяет защите персональных данных. Очевидно, что законы стран ЦА во многом учитывают проявившиеся риски использования технологий ИИ.
Мы живем в эпоху, когда каждый день приносит новую технологическую революцию, и кажется, что все меняется стремительно и непредсказуемо. Но среди этого шума есть один железобетонный тренд: и он связан не с машинами, а с людьми. Чем выше уровень развития банковского рынка и финансовой системы, тем интенсивнее конкуренция за качество клиентского опыта. Мы отслеживаем это уже 6 лет через наш ежегодный Customer Experience Index. И что мы видим? Клиентский опыт в Центральной Азии уверенно растёет, в Казахстане — особенно сильно. А волатильность, наоборот, снижается. Это уже макротренд. Даже в мире, где правит ИИ, главной валютой остается человеческое внимание.
Но развитие ИИ технологий обходится дорого, поэтому доступно только крупным и сильным банкам. Это увеличивает разрыв между ними и остальными игроками и это глобальная особенность. Например, крупные банки Казахстана (по данным того же ИИ) направляют на развитие и поддержание ИТ около 27% от общих операционных расходов. Ожидается, что по банковской системе в целом этот показатель достигнет 15-17%. То есть, ИТ расходы растут у всех и повсеместно, но быстрее всего у лидеров рынка. В Узбекистане и Кыргызстане также наблюдается гонка возрастающих инвестиций в ИИ, чтобы не повторить печальный опыт ИИ-кризиса в Европе, где регуляторные ограничения ЕЦБ сильно осложнили (и сделали почти невозможным) применение ИИ-технологий.
Помимо риска «опоздать» явно прослеживается риск «успеть». Быстрое развитие и внедрение ИИ может привести к игнорированию серьезных угроз, на каждом этапе «главная проблема» видится по-разному. Но применение ИИ настолько удобно, настолько ускоряет рутинные процессы, что ИИ гонка продолжится несмотря на все предостережения. Размер вложений будет только возрастать. Насколько они окажутся рентабельными? Как оценить и когда ожидать полную отдачу от подобных инвестиций? Пока еще неясно. Есть риск совершенно избыточных вложений, что для экономик низкого дохода, к которым относится большинство стран ЦА, может оказаться очень болезненным.
Страны ЦА – динамичный и политически стабильный регион, привлекающий растущее внимание инвесторов. Хотя впереди управляемое охлаждение экономик региона, технологический прорыв и инвестиции в ИИ технологии могут сотворить новое экономическое чудо. Россия останется центром притяжения региона, но появление и упрочение позиций других игроков, включая Казахстан, несомненно.
Автор:
Алексей Веретенов, сооснователь Interise Group и Управляющий партнер Senteo Inc., член QID
Юлия Цепляева, независимый макроэкономист
Участники: Алексей Веретенов; Юлия Цепляева
Читать оригинал